URIHO BLOG.
  1. TOP
  2. URIHO BLOG
  3. 債権回収
  4. 【基礎知識】手形とは?書き方や手続きの方法を解説
債権回収

【基礎知識】手形とは?書き方や手続きの方法を解説

【基礎知識】手形とは?書き方や手続きの方法を解説

企業間での取引において、「手形(てがた)」を用いることがあります。

「取引先から手形取引を求められたけど、どうすればいいか分からない」という方もいらっしゃるのではないでしょうか。


この記事では、手形とはどのようなものなのかに加え、取引の流れや手形の記入方法などについて詳しく解説していきます。
URIHOが保証するから安心

手形とは

手形とは、一定期日に代金を支払うことを約束した証券のことです。

掛け取引における決済手段の1つとして用いられます。


なお、手形に似ているものとして小切手があります。

手形は基本的に期日にならないとお金を受け取れませんが、小切手は受け取ったらすぐに現金化できるという点で異なっています。

手形の種類

手形には「約束手形(やくそくてがた)」と「為替手形(かわせてがた)」の2種類があります。

2者間でやりとりされるのが「約束手形」

約束手形は、手形を振り出す「振出人(ふりだしにん)」と、手形を受け取る「受取人(うけとりにん)」の2者間でやりとりされる手形のことです。

振出人が代金を支払う側で、受取人が代金を受け取る側にあたります。


手形取引において、多くの場合はこの約束手形が用いられます。

3者間でやりとりされるのが「為替手形」

それに対して為替手形は、振出人と受取人のほかに「支払人(しはらいにん)」が存在します。

手形を振り出す振出人と、その手形に記載された額を支払う支払人、そして手形や代金を受け取る受取人の3者間でやりとりが発生します。


約束手形では振出人=支払人ですが、為替手形では振出人≠支払人である点がポイントです。


ただ、現在では為替手形はほとんど使われていません。よって、以降は約束手形に関して解説していきます。

URIHOが保証するから安心

手形取引の流れ

手形取引は、基本的には以下のような流れで行われます。


①受取人が振出人に対して商品やサービスを提供する

②商品・サービスの代金として、振出人が受取人へ約束手形を振り出す

③支払期日になったら、受取人は手形に記載された支払銀行(振出人の取引銀行)へ行って手形を呈示する(*)

④振出人の当座預金から代金が引き落とされる

⑤受取人へ代金が支払われる


*受取人が支払銀行へ直接行って支払いを受けられるのは、受取人と支払銀行の間で普段から取引がある場合などに限られています。

よって、実際は、支払銀行へ行くのではなく、受取人が自分の取引銀行へ取立てを依頼して支払いを受けることがほとんどです。その場合は、約束手形を受け取ったらすぐに取立てを依頼しておくと、依頼忘れなどのミスを防げるのでおすすめです

手形の書き方

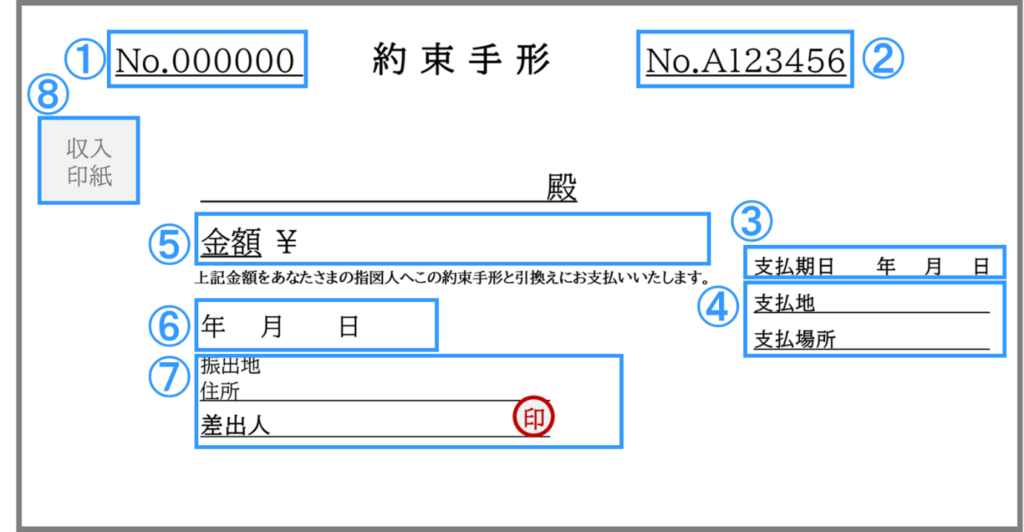
手形にある各項目について解説していきます。


①管理するための番号
振出人側で管理するために使う項目です。振出人が自由に記入できます。


②手形番号
金融機関によってあらかじめ印字されています。


③支払期日
この日に振出人の当座預金口座から代金が引き落とされます。
直接支払銀行から支払いを受ける場合、受取人は支払期日から2営業日以内(支払期日を含む3営業日以内)に手形を銀行に呈示しなければなりません。


④支払地
振出人の取引銀行のことです。
受取人が直接支払いを受けたい場合は、ここに記載された銀行に行く必要があります。


⑤金額
基本的にチェックライターで印字します。もしも手書きで記入する場合は、漢数字(1→壱、10→拾など)で表記します(これが守られていない場合、手形が無効になってしまいます)。
また、振り出した後に勝手に金額を変更されないように、金額の前後は必ず埋めておきましょう。チェックライターの場合は金額の頭に「¥」、末尾に「※」や「☆」などを印字することが多いです。手書きの場合は頭に「金」、末尾に「也」をつけることが一般的です。
なお、金額が訂正されているものも支払いを受けることができません。もしも金額のミスや変更が生じた場合は、手形を新しく振り出す必要があります。


⑥振出日
基本的には、受取人に手形を渡す日を振出日とします。
振出日を支払期日より後の日付にしてしまった場合、手形は無効となるので注意してください。


⑦振出人
会社の住所と法人格、会社名を記入します。
ゴム印でも構いませんので、代表者の肩書と氏名も記入しましょう。このとき、銀行印の押印も忘れないようにしてください。


⑧収入印紙
金額によっては収入印紙を貼付する必要があり、手形に記載した金額によって収入印紙の金額も変わります。

  10万円未満:不要
~100万円以下: 200円
~200万円以下: 400円
~300万円以下: 600円
~500万円以下:1000円

手形の支払いサイト

手形の支払いサイトは、手形の振出日から支払期日までの期間を指します。

手形を用いない取引における支払いサイトは30日サイト(月末締め・翌月末払いなど)が多いですが、それに比べて手形では60日や90日、120日など長期になることが多いです。


振出人(支払い側)にとっては、支払いが後になるほど資金繰りが安定しやすくなりますが、逆に受取人にとっては資金繰りが悪化する要因になりかねません。

支払いサイトに関しては、振出人と受取人の間でしっかり合意を得るようにしましょう。


なお、下請法では、下請事業者に対して割引困難な手形(繊維業では90日サイトを超える手形、その他の業種では120日サイトを超える手形)を振り出すことが禁じられていますので、注意が必要です。


▼支払いサイトについてより詳しく知りたい方はこちら

【今更聞けない】支払いサイトとは?決め方のコツも解説!

手形の割引とは

受取人が手形を現金化する手段として、支払期日まで待つ以外にもう1つ、「手形の割引」という手段があります。

手形の割引とは、期日前の手形を金融機関に買い取ってもらうことです。手形に記載された金額から割引料(期日までの利息分)を差し引いた額を受け取ることができます。

割引料は、各金融機関が定める利率や振出人および受取人の信用状態などによって変化します。


割引をすることで支払期日より前に代金を受け取ることができますが、受け取れる金額は手形の金額よりも少なくなってしまいます。

資金繰りが悪化して急に現金が必要になったときなど、緊急時のための手段と言えるでしょう。

手形のジャンプとは

手形のジャンプ」とは、振出人が、受取人の合意を得たうえで支払期日を延ばすことです。

手形を振り出したものの、資金が足りず支払期日に支払えない状況になってしまったといった場合に行われます。


ジャンプには、すでに振り出した手形に記載されている支払期日を受取人に訂正してもらう方法と、新しく手形を振り出す(「書換え」と言います)方法の2種類があります。

もしも書換える場合は、古い手形と新しい手形の2つが存在してしまいます。

2重決済を防ぐために、振出人は確実に古い手形を回収・処分しておくようにしましょう。


万が一期日に支払いが不可能だと判明したら、まずはジャンプできないか受取人に交渉することがおすすめです。

期日に支払いができないと「不渡り(ふわたり)」になってしまいます。

手形の不渡りとは

不渡りとは、何らかの理由によって、期日を過ぎても手形の支払いが行えないことです。

不渡りには0号不渡り・1号不渡り・2号不渡りの3種類があり、不渡りの理由によって分類されます。


0号不渡りには、形式の不備、支払呈示期間を過ぎているなどといった場合が該当します。

振出人の信用に関わるものではないので、不渡届は作成されず、銀行取引停止処分も受けません。


1号不渡りは、口座の資金不足や、振出人と銀行の間で取引がない場合(当座預金を解約したなど)が該当します。

これは振出人の信用に関わる問題なので、不渡届が作成され、銀行取引停止処分の対象となります。いわゆる「不渡り」はこの1号不渡りのことを指しています。


2号不渡りには、0号不渡りにも1号不渡りにも該当しないものがすべて分類されます。具体的には、手形は振り出したものの商品が納品されなかったなどの契約不履行時や、偽造・盗難された手形であった場合などが当てはまります。

2号不渡りも処分の対象ですが、異議申立てを行えば処分の猶予を受けることが可能です。

不渡りを発生させた会社(振出人)

1号不渡りまたは2号不渡りを発生させてしまった場合、金融機関が不渡届という書類を作成し、手形交換所に提出します。

不渡届を受け取った手形交換所は、「不渡報告」にその旨を掲載し、すべての金融機関に通知します。これは「この企業と取引する際は注意しましょう」という注意勧告のようなものです。

金融機関からの信用が低下してしまうので、借入などが難しくなってしまいます。


そして1度目の不渡りから半年以内に2度目の不渡りを発生させてしまうと、銀行取引停止処分を受けることになります。

この処分を受けると、借入や当座預金を用いた取引が2年間行えなくなってしまいます。

借入を受けられないのは経営面に大打撃ですし、信用も大きく低下してしまいますので、銀行取引停止処分は事実上の倒産とみなされることが多いです。

不渡手形を発行された会社(受取人)

逆に、受け取った手形が不渡りになってしまった場合はどうすればよいのでしょうか。

受取人には、支払われるはずだった金額分の損失が発生してしまいます。


ただ、不渡手形は完全に効力を失っているわけではありませんので、振出人に対して訴訟を起こすことも可能です。

しかし、訴訟を起こしたからといって確実に回収できる保証はなく、なおかつ訴訟には時間的・金銭的コストがかかってしまいます。

不渡り手形を渡される前に

手形による支払いを受ける場合は、少なからず不渡りのリスクがあることを念頭に置いておきましょう。ただ、リスクを最小限に抑えておくに越したことはありません。

「手形支払いに応じたものの、不渡りのリスクは怖い」。

そんな方におすすめなのが、売掛保証サービス「URIHO(ウリホ)」です。


URIHOは、取引代金の未入金時に代わりにお支払いする売掛保証サービスです。

未入金リスクの解消だけでなく、売上拡大や与信管理業務効率化も後押しします。
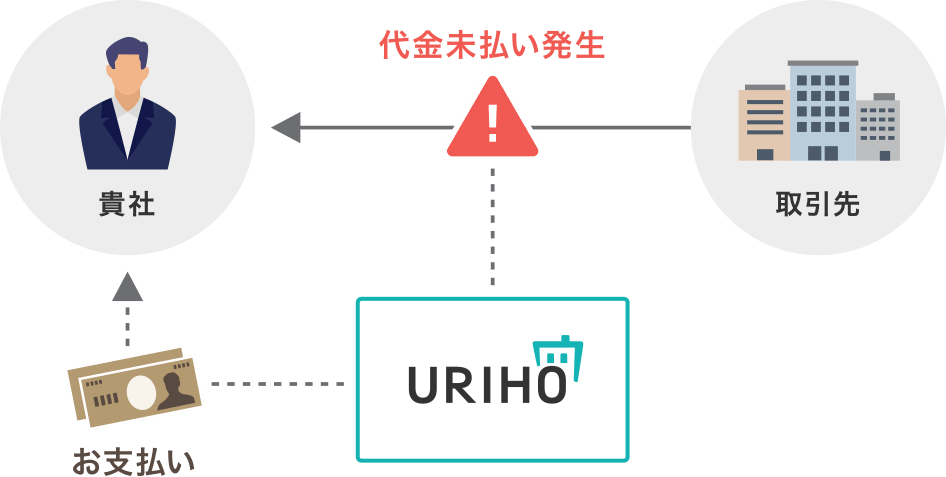
URIHOはWeb完結にすることで営業コストを下げて、今までにない低価格でサービスを提供しています。

会員登録~保証の申し込みなど、すべての手続きがWebで完結するのでスピーディに保証を利用することが可能です。
まとめ

今回は手形について詳しくご紹介しました。

手形を振り出す側にとっては、支払期日まで時間があることで資金繰りに余裕が出やすい一方で、受け取る側にとっては資金繰りを圧迫する要因になり、なおかつ不渡りのリスクが発生してしまいます。

本当に手形取引に応じていい相手なのかを吟味したり、URIHOのような、与信管理も行う売掛保証サービスを利用したりするなどして、リスク対策をしてみてはいかがでしょうか。
URIHOが保証するから安心

関連記事

人気記事

【初心者必見】債権回収における内容証明の効果(テンプレート付き) 内容証明の使い方と効果|債権回…
取引先から入金が無い?!債権回収の方法や費用について解説。 債権回収会社(サービサー)とは…
工事代金未払いは契約書なしでも回収できる?知っておくべきこと9選 工事代金未払いは契約書なしでも…
売掛金への担保設定で「貸倒れ」リスクを管理しよう 売掛金への担保設定で「貸倒れ」…

人気記事

【初心者必見】債権回収における内容証明の効果(テンプレート付き) 内容証明の使い方と効果|債権回…
取引先から入金が無い?!債権回収の方法や費用について解説。 債権回収会社(サービサー)とは…
工事代金未払いは契約書なしでも回収できる?知っておくべきこと9選 工事代金未払いは契約書なしでも…
売掛金への担保設定で「貸倒れ」リスクを管理しよう 売掛金への担保設定で「貸倒れ」…

新着記事

ニューレイトン(株) ニューレイトン(株)ほか1社が…
(有)長沼フアームが破産開始決…
(株)インフラトップ (株)インフラトップが特別清算…

関連記事

貸付金とは 貸付金の種類と売掛債権との関係を解説 貸付金とは 貸付金の種類と売掛…
先取特権とは?概要と種類をあわせて解説 先取特権とは?概要と種類をあわ…
売掛金の差し押さえとは?回収の手順や注意点を解説 取引先が売掛金を支払ってくれないとき、まずは電話やメール、内容証明郵便で催促するのが一般的です。それでも回収できない場合は、裁判所の力を借りて相手の財産を確保する「差し押さえ」に移りましょう。 この記事では、差し押さえの基本的な仕組みから、手続きを進めるための具体的な手順、そして実施前に知っておきたい注意点まで解説します。 差し押さえとは 差し押さえとは、代金を支払わない相手の財産を裁判所が確保し、勝手に処分できないようにする法的手続きです。確保した財産は最終的に換価され、未払いの売掛金に充てられます。 ここでは、差し押さえの要件、対象となる財産の種類、メリットを順に説明します。 差し押さえには「債務名義」が必要 差し押さえを実施するには、「債務名義」と呼ばれる公的な文書を取得しなければなりません。 債務名義とは、相手にお金を支払う義務があると裁判所や公証人が認めた文書を指します。主な債務名義の種類は、以下のとおりです。 債務名義の種類 概要 確定判決 裁判で勝訴し、上訴期間が過ぎて確定した判決 仮執行宣言付判決 確定前でも強制執行が認められた判決 和解調書 裁判上の和解が成立したときに作成される調書 調停調書 民事調停が成立したときに作成される調書 執行認諾文言付公正証書 公証役場で作成された、強制執行に応じる旨が記載された公正証書 仮執行宣言付支払督促 簡易裁判所の書記官が発する支払督促に仮執行宣言が付されたもの もっとも代表的な債務名義は確定判決ですが、判決を得るには裁判を起こして勝訴しなければならず、時間も手間もかかります。そのため、裁判を経ずに債務名義を取得する方法も把握しておきましょう。 例えば、取引を始める段階で執行認諾文言付公正証書を交わしておけば、相手が支払いに応じないとき、訴訟なしで差し押さえの申し立てが可能です。また、簡易裁判所を通じた支払督促を利用すれば、通常の裁判よりも短い期間で債務名義を取得できます。 関連記事:「支払督促」とは?少額訴訟とは違う?必要な費用や流れを解説 差し押さえできる財産の種類 差し押さえの対象となる財産は、大きく「債権」「不動産」「動産」の3種類に分かれます。 種類 具体例 債権 売掛金、銀行預金、給与 不動産 土地、建物 動産 現金、商品、機械設備、車両 売掛金の回収では、「債権」の差し押さえがもっともよく利用されます。売掛金や銀行預金などの金銭債権であれば、第三債務者(相手の取引先や銀行)から直接取り立てられるため、競売のような換価手続が不要です。ただし、相手がどのような債権を持っているかを事前に把握するのは簡単ではありません。 「不動産」は価値が高く隠しにくいため、差し押さえの対象としては有力です。競売にかければ一括で大きな金額を回収できる可能性があります。差し押さえた物件が賃貸として運用されていれば、売却せずに賃料収入を売掛金に充てる方法も選べます。一方で、競売には数十万~数百万円の予納金が必要な上、売却完了まで半年~1年以上かかるケースもあります。 「動産」は現金や貴金属であれば資金化しやすく、予納金も不動産ほどかかりません。しかし、商品や機械設備は価値が不安定で、買い手が見つからず売却できないリスクがあります。 なお、すべての財産を差し押さえられるわけではありません。生活に必要な衣類や家具、仕事に必要な道具、66万円までの現金などの「差押禁止財産」は、差し押さえ対象外です。給与については、原則として手取り額の4分の3が差し押さえ禁止とされています(手取り額が44万円を超える場合は、一律33万円が差し押さえ禁止額となります)。 差し押さえのメリット 差し押さえのメリットは、売掛金を回収できる可能性が高まる点です。裁判所が相手の財産を確保するため、財産を隠されたり勝手に売却されたりする心配がなくなります。 もう一つのメリットは、相手に強い心理的な圧力をかけられる点です。特に売掛金(債権)の差し押さえでは、相手の取引先(第三債務者)にも裁判所から通知が届きます。差し押さえの事実が取引先に知られると、信用問題に発展しかねないため、相手は早期に支払いに応じる場合があります。 相手の取引先が大企業であれば、圧力はさらに強まります。大企業の契約書には「取引相手が差し押さえを受けた場合、契約を解除できる」と定められているケースが多く、相手は主要な取引先を失いかねません。 取引先を失うおそれがあるため、差し押さえは売掛金の支払いを促す強い要因となります。 差し押さえの手順 差し押さえは、法律で定められた手順に沿って進める必要があります。 ここでは、仮差し押さえから強制執行までの流れを6つのステップに分けて紹介します。 ステップ1:相手の財産を特定する 裁判所が対象者の財産を自動的に探してくれるわけではないので、差し押さえを始める前に、相手がどのような財産を持っているか債権者が自力で調査しなければなりません。 売掛金を差し押さえたい場合は、相手がどの企業と取引しているのかを把握する必要があります。取引先の名称だけでなく、取引内容、売掛金の金額、支払期日まで分かっていると、差し押さえが無駄に終わるリスクを減らせます。 情報をもっとも集めやすいのは、長年にわたって取引を続けてきた債権者自身です。相手の事業内容や取引先の動向は、日頃のやり取りの中で自然に見えてくるものです。弁護士に調査を依頼する方法もありますが、普段の取引で得た情報と組み合わせると、より正確に財産を特定できるでしょう。 ステップ2:仮差し押さえを申し立てる 財産が特定できたら、裁判所へ仮差し押さえの申し立てを行います。 仮差し押さえは、訴訟の結果が出る前に相手の財産を一時的に凍結し、処分や隠匿を防ぐための手続きです。申し立て先は、相手や取引先の住所地、もしくは差し押さえの対象がある場所を管轄する裁判所です。 申し立て時には、売掛金の存在を裏づける契約書、請求書、取引履歴、陳述書を一緒に提出します。 仮差し押さえの申し立てには債務名義が不要で、裁判官が「確からしい」と判断できる程度の資料があれば認められます。早ければ申し立てから1~2週間で実施できるため、相手が財産を処分する前に手を打てる点がメリットです。 ステップ3:裁判所で審理を受ける 申し立て後は、裁判所で審理が始まります。例えば東京地裁の場合、申し立てから3日以内に裁判官との面談が設定されるのが通例です。 仮差し押さえの審理は、通常の裁判のように公開の法廷で両者が向き合う形式ではなく、債権者側だけが裁判官と非公開でやり取りする仕組みとなっています。相手に仮差し押さえを申し立てた事実を知られると、財産を隠されるおそれがあるからです。 審理の場では、裁判官から仮差し押さえの必要性について質問を受けたり、提出書類の訂正や補足を求められたりします。書類に不備があると裁判官から補正を求められ、その分だけ手続きに時間がかかります。申し立て前に、資料をしっかりと整理しておきましょう。 ステップ4:担保金を納付し、仮差し押さえを実施する 裁判所が仮差し押さえを認めると、債権者に担保金の供託を命じます。担保金の目安は、請求金額の10~30%程度です。例えば500万円の売掛金であれば、50万~150万円程度が目安になります。 仮差し押さえは、まだ裁判で結論が出ていない段階で相手の財産を凍結する措置です。後の裁判で「相手に支払い義務がなかった」と判断された場合、財産を凍結された相手は不当な損害を受けたことになります。担保金の納付は、そのような場合の賠償に備えるために必要とされます。 担保金の供託が完了すると、裁判所は仮差し押さえの決定を出します。売掛金を仮差し押さえした場合、まず第三債務者(相手の取引先)に「支払いを止めるように」という通知が届きます。 相手への通知は少し遅れて届く仕組みなので、先に売掛金が回収されてしまう事態を防げます。 ステップ5:債務名義を取得する 仮差し押さえだけでは、まだ売掛金を直接回収できません。仮差し押さえはあくまで「相手の財産を一時的に凍結する」措置であり、お金を受け取る権利を得たわけではないからです。 相手が仮差し押さえを受けて自主的に支払いに応じてくれれば解決しますが、そうでない場合は訴訟や支払督促、民事調停などの手続きを利用して債務名義を取得する必要があります。 注意したいのは、訴訟を起こさず放置していると、相手から仮差し押さえの取り消しを求められる可能性がある点です。相手は「起訴命令の申立て」によって、一定期間内に訴訟を起こすよう裁判所に請求できるからです。 仮差し押さえの完了後は、速やかに訴状や証拠書類の作成に取りかかり、訴訟の提起まで進めておきましょう。 ステップ6:強制執行を申し立てる 債務名義を取得したら、裁判所に強制執行を申し立てます。申し立てには、債務名義の正本、執行文、送達証明書などが必要です。執行文とは、債務名義に基づいて強制執行を許可する旨が記された文書で、裁判所の書記官や公証人に作成を依頼する必要があります。 強制執行が認められると、裁判所が相手の財産を差し押さえ、売却や取り立てによって換金し、未払いの売掛金に充てます。売掛金(債権)を差し押さえた場合は、第三債務者から直接取り立てる形になります。 仮差し押さえした財産についても引き続き強制執行に移行できるため、確実に回収を進められるでしょう。 差し押さえの注意点 差し押さえは強力な回収手段ですが、万能ではありません。費用や時間の負担が大きいため、手続きを始める前に知っておきたい注意点があります。 以下の4つのポイントを把握しておくと、手続きの見通しを立てやすくなるでしょう。 財産の特定が難しい 差し押さえでもっともハードルが高いのは、相手の財産を自力で特定しなければならない点です。相手の銀行口座がどこにあるのか、どの企業と取引しているのかは、外部からは簡単に把握できません。 2020年の民事執行法改正により「財産開示手続」が強化されるとともに、「第三者からの情報取得手続」が新設され、以前よりは調べやすくなりました。「第三者からの情報取得手続」では、銀行や証券会社、市区町村や年金事務所に対して、裁判所を通じて情報の開示を求められます。 しかし、手続きには時間がかかる上、必ずしも十分な情報を得られるとは限りません。日頃から取引先の経営状況や取引関係をしっかりと観察しておきましょう。 手間と時間がかかる 仮差し押さえの申し立てから強制執行が完了するまでには、相当な時間が必要です。仮差し押さえは早ければ1~2週間で実施できますが、その後の訴訟は判決まで数カ月~1年以上かかるケースもあります。 書類の準備や裁判所とのやり取りも多く、本業に割ける時間が減りがちです。弁護士に依頼する場合は着手金や報酬金も発生するため、回収したい金額と費用のバランスを事前に見積もっておきましょう。 少額の売掛金に対して多大な時間と費用をかけると、かえって損失が膨らむ場合もあります。 相手の財産状況によっては回収できない 差し押さえの手続きを最後まで進めても、相手に財産がなければ売掛金は回収できません。また、相手に対し裁判所から「破産手続開始決定」が出された場合には、個別の差し押さえの効力そのものが失われます。 破産手続きが始まると、裁判所が「破産管財人」を選任します。破産管財人とは、破産した相手に代わって財産の管理や処分を担当する人物で、通常は弁護士が就任します。 破産管財人が選任されると、相手の財産はすべて「破産財団」に組み込まれます。破産財団とは、破産した相手が持つ財産をひとまとめにしたもので、すべての債権者へ公平に分配するために管理されます。破産財団に組み込まれた財産には個別の差し押さえが及ばなくなるため、原則としてすでに差し押さえていた財産であっても回収できません。 また、ほかの債権者がすでに同じ財産を差し押さえている場合は、回収額が債権者の間で分配されるため、全額を取り戻すのは難しくなります。 相手の経営状態が悪化してから動き出すのでは遅い場合もあるため、異変を感じたら早めの対応を心がけましょう。 まとまった金額の担保金を用意する必要がある 仮差し押さえを利用する場合、請求金額の10~30%に相当する担保金を法務局に供託しなければなりません。 例えば1,000万円の売掛金であれば、100万~300万円の資金が必要です。 担保金の割合は一律ではなく、売掛金の証拠がどれだけそろっているか、相手が被る不利益の大きさなどを裁判所が総合的に判断して決定します。売掛金の存在を裏づける契約書や請求書がしっかりそろっている場合は10~15%程度に抑えられる傾向がありますが、証拠が不十分だと30%近くを求められる場合もあります。 訴訟が長引けば、その間は担保金が手元に戻りません。資金繰りに余裕がないときは、担保金の負担だけで経営を圧迫するおそれがあります。 仮差し押さえに踏み切るかどうかは、回収したい売掛金の金額と手元資金のバランスを見ながら、慎重に判断しましょう。 売掛金の未回収リスクを抑えるには? 差し押さえは手間も時間もかかる上、相手の財産状況次第では回収が困難になる場合があります。そもそも差し押さえが必要になる状況をつくらないことが理想です。最初から未回収を防ぐ仕組みを取り入れておけば、裁判にかかる費用や労力を丸ごと省けます。 未回収リスクを抑える方法として、「売掛保証サービス」の活用があります。売掛保証サービスとは、事前に保証会社と契約を結び、対象となる取引先の与信審査を通過しておくことで、取引先が売掛金を支払えなくなった場合に、保証会社が代わりに代金を支払ってくれる仕組みです。 取引先の倒産や支払い遅延が起きても売掛金を確実に受け取れるため、差し押さえのように長い時間と高い費用をかけて回収に動く必要がありません。本業に集中できるのが大きな利点です。 また、保証会社が取引先の信用力を審査してくれるため、新しい取引先との取引を始める際の判断材料としても役立ちます。与信管理の負担を軽減できるので、特に限られた人員で経営している中小企業にとっては心強い味方になるでしょう。 関連記事:売掛保証とはなにか メリットやデメリット、実際の利用事例をご紹介 まとめ 差し押さえは、売掛金を回収するための最終手段です。「債務名義」を取得し、裁判所に強制執行を申し立てれば、相手の財産から未払い分を回収できます。仮差し押さえを先に実施しておけば、訴訟中に財産を隠されるリスクも抑えられます。 一方で、財産の特定が難しい、手続きに時間がかかる、担保金が必要になるといった負担も伴います。相手が破産してしまえば回収の見込みが立たなくなる点も見逃せません。差し押さえに踏み切る前に、回収したい金額と手続きにかかる費用・時間を比較し、本当に採算が合うかを見極めましょう。 売掛金の未回収リスクをあらかじめ抑えたいなら、売掛保証サービスの活用がおすすめです。「URIHO(ウリホ)」は、月額の定額料金で利用できる売掛保証サービスです。取引先の支払いが遅れた場合や、倒産によって売掛金が回収できなくなった場合に、URIHOが代わりに代金を支払います。 未回収の不安を解消し、安定した経営を続けたい方は、ぜひURIHOの利用をご検討ください。 売掛金の差し押さえとは?回収の…